Примітка: цей матеріал є художньо адаптованою історією. Він не описує конкретну реальну кримінальну справу та не замінює юридичну, фінансову або психологічну консультацію.
Коли допомога родині перетворюється на фінансовий тиск
Олена довго переконувала себе, що в її шлюбі просто настав складний період. Її чоловік Дмитро втратив роботу, його мати часто скаржилася на нестачу грошей, а родинні витрати зростали. Спочатку Олена не заперечувала проти допомоги свекрусі: купувала ліки, оплачувала частину комунальних послуг, приносила продукти. Вона робила це добровільно, бо вірила, що близькі люди мають підтримувати одне одного.
Проте з часом ситуація змінилася. Дмитро дедалі рідше говорив про пошук роботи й дедалі частіше вимагав, щоб дружина переказувала кошти його матері. Її зарплата, премії та особисті заощадження почали сприйматися не як результат її праці, а як спільний ресурс, яким чоловік може розпоряджатися самостійно.
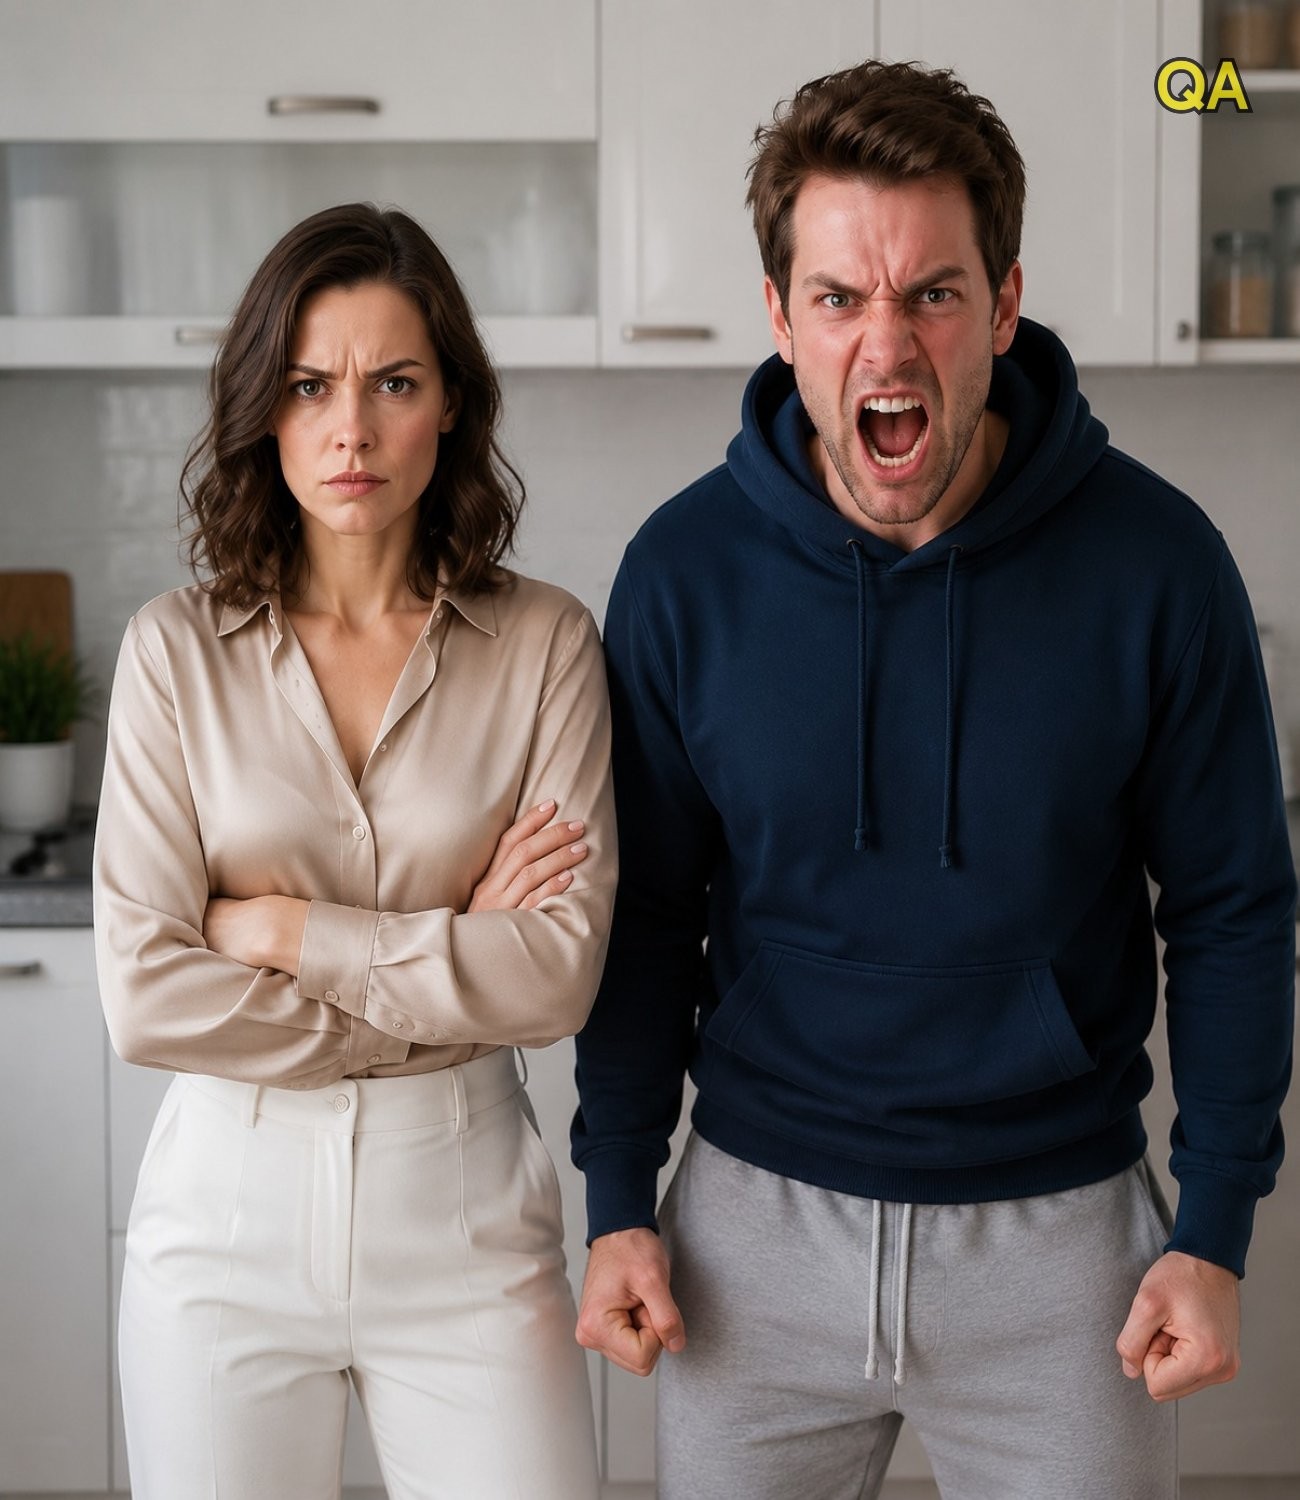
Переломним моментом стала суперечка на кухні. Дмитро заявив, що його мати «не зможе жити без грошей» Олени. На це Олена відповіла простим, але важливим запитанням: чому спільними в їхній сім’ї є лише її кошти, тоді як рішення ухвалює він?
Це питання стосується не лише вигаданої героїні. У багатьох сім’ях фінансові конфлікти починаються не з однієї великої витрати, а з поступового зникнення поваги до особистих меж. Допомога родичам сама по собі не є проблемою. Проблема виникає тоді, коли один партнер приховує перекази, отримує доступ до рахунків без чіткої домовленості або використовує сором і почуття провини, щоб змусити іншого віддати гроші.
Фінансові межі у шлюбі: чому згода має значення
Шлюб, спільний побут і взаємна підтримка не означають автоматичної відмови людини від контролю над власними доходами. Пари можуть обирати різні моделі ведення бюджету: повністю спільний рахунок, окремі фінанси або змішаний підхід. Найважливішими залишаються прозорість, добровільність і право кожного партнера знати, куди спрямовуються кошти.
Олена працювала по багато годин, оплачувала побутові витрати й відкладала гроші на лікування зубів та заміну старого холодильника. Вона не заперечувала проти обговореної допомоги свекрусі, але не погоджувалася на перекази, про які дізнавалася вже після їх здійснення. Коли вона помітила у виписці значну суму, що була переказана з її особистої картки, довіра остаточно зникла.
Фінансові фахівці зазвичай радять обговорювати великі витрати заздалегідь і встановлювати зрозумілі правила. Наприклад, партнери можуть визначити суму, яку кожен може витрачати без додаткового погодження, а також окремо домовитися про допомогу батькам, кредити, заощадження й непередбачені витрати. Такі розмови можуть бути незручними, але вони зменшують ризик образ, боргів і прихованих операцій.
У випадку Олени проблема полягала не тільки в грошах. Дмитро знецінював її потреби, називав її жадібною та переконував, що вона нібито зобов’язана утримувати не лише себе й чоловіка, а й його матір. Подібна поведінка може бути ознакою фінансового контролю — ситуації, коли доступ людини до її доходів, майна або фінансових рішень обмежують через тиск, маніпуляції чи обман.
Розлучення як рішення захистити себе, а не покарати іншого
Після конфлікту Олена не прийняла рішення поспіхом. Вона змінила паролі до банківських застосунків, відключила доступ до свого рахунку на спільному планшеті, зберегла виписки та звернулася до юриста. Через кілька тижнів вона подала заяву про розірвання шлюбу.
Її рішення не було спробою помститися. Вона не вимагала чужого майна і не хотіла принизити чоловіка. Олена прагнула припинити стосунки, у яких її праця, житло та заощадження стали об’єктом постійного тиску. Квартира, де подружжя жило, була придбана нею ще до шлюбу, і документи це підтверджували.
Під час розлучення люди часто стикаються з емоційними звинуваченнями: їм можуть говорити, що вони руйнують сім’ю, кидають партнера у складний час або думають лише про себе. Однак припинення стосунків, у яких немає безпеки, поваги й чесності, не робить людину безсердечною. Іноді це є необхідним кроком для відновлення стабільності.
Юристи зазвичай рекомендують під час сімейних спорів зберігати документи про доходи, рахунки, перекази, власність і листування щодо важливих фінансових питань. Водночас конкретні правила поділу майна, доступу до банківських коштів і порядку розлучення залежать від законодавства країни. Тому за потреби варто звертатися до кваліфікованого адвоката або до безоплатних правових сервісів у своєму регіоні.
Підозрілі банківські операції та право не мовчати
Через деякий час після початку розлучення Олена почала отримувати тривожні повідомлення. Дмитро наполягав на зустрічі, стверджуючи, що його мати може втратити квартиру. Згодом представник банку повідомив Олені, що виникли запитання щодо підозрілих операцій, а її номер був зазначений як додатковий контакт.
Вона не поспішала звинувачувати колишнього чоловіка. Натомість Олена діяла обережно: пояснила, що більше не живе з Дмитром, повідомила про колишній доступ до банківського застосунку та зберегла наявні документи. Це важлива деталь. За наявності підозри щодо несанкціонованих операцій не слід робити категоричних висновків без доказів, але й не варто видаляти повідомлення, виписки або інші потенційно важливі дані.
Одного вечора до дверей Олени прийшли правоохоронці. Вони повідомили, що Дмитра затримали в межах перевірки заяви про можливе незаконне заволодіння коштами. За попередньою інформацією, йшлося про гроші з рахунку його матері та про ланцюг переказів, які потребували перевірки.
Олена не відчула радості. Попри зруйнований шлюб, Дмитро колись був для неї близькою людиною. Проте вона також розуміла: приховувати інформацію або давати неправдиві пояснення заради порятунку чужої репутації не можна. Вона передала правоохоронцям виписки та повідомлення, чітко пояснивши лише те, що знала особисто.
Як діяти, якщо є підозра на несанкціонований доступ до рахунку
Історія Олени нагадує про базові правила цифрової та фінансової безпеки. Банківські картки, паролі, коди підтвердження та доступ до мобільних застосунків не варто передавати навіть родичам, якщо немає чіткої необхідності й розуміння ризиків. Довіра у сім’ї важлива, але вона не скасовує правил безпеки.
Якщо людина виявила невідомий переказ або підозрілу операцію, доцільно якнайшвидше зв’язатися зі своїм банком через офіційні канали. Банк може заблокувати картку, пояснити доступні процедури оскарження операції та порадити подальші кроки. Також важливо змінити паролі, увімкнути двофакторну автентифікацію, перевірити пристрої з активними сесіями та не повідомляти коди з SMS чи банківських сповіщень нікому.
За наявності ознак можливого правопорушення слід звертатися до компетентних органів відповідно до законів своєї країни. Людина, яка надає правдиву інформацію, не «зраджує» родича. Вона виконує громадянський обов’язок і водночас захищає себе від можливих наслідків чужих дій.
Вибачення не завжди означає повернення до минулого
Пізніше свекруха Олени прийшла до неї без звичних докорів. Вона визнала, що звикла сприймати допомогу невістки як належне і не помічала, як тиск та постійні вимоги руйнували сімейні стосунки. Вона не просила Олену брехати слідству чи змінювати свідчення, а лише попросила вибачення за своє ставлення.
Олена прийняла ці слова спокійно, але не повернулася до старої моделі відносин. Вона пояснила, що більше не фінансуватиме витрати колишньої свекрухи. Це не було покаранням. Це був здоровий кордон, потрібний для нового етапу життя.
Прощення та примирення — не тотожні поняття. Людина може визнати щирість чужого каяття, не бажати іншому зла й водночас не відновлювати контакт або не повертатися у стосунки. Особливо якщо довіра була неодноразово порушена. Психологи наголошують, що відновлення після тривалого тиску потребує часу, підтримки друзів, а інколи й професійної допомоги.
Життя після фінансового контролю: відновлення незалежності
Після завершення розлучення Олена зосередилася на власному житті. Вона отримала підвищення на роботі, оновила побутову техніку, поїхала у відпустку та почала вивчати основи особистого фінансового планування. Її зміни були не лише матеріальними. Найважливішим стало усвідомлення, що сказати «ні» — не означає бути егоїсткою.
Вона навчилася не передавати паролі, регулярно перевіряти банківські операції та планувати накопичення на власні потреби. Але ще важливіше — Олена перестала вважати себе відповідальною за рішення інших дорослих людей.
Згодом вона отримала листа від Дмитра. Він визнав, що сам відповідає за свої вчинки, за брехню, безробіття та спроби перекласти наслідки на дружину. Олена не поспішала відповідати. Вона зрозуміла, що навіть щире каяття не створює обов’язку починати все спочатку.
Фінал цієї історії не про покарання і не про бажання побачити чужу поразку. Він про повернення контролю над власним життям. Здорова сім’я не будується на страху, боргах, приниженні чи безмежному доступі до чужих грошей. Підтримка має бути добровільною, а любов не повинна вимагати постійного самозречення.
Головний висновок: допомога має межі
У день народження Олена зібрала друзів, задула свічки на торті й подумала про те, як багато змінилося за рік. Колись їй здавалося, що відмова у грошах зробить її поганою дружиною або невдячною невісткою. Тепер вона знала: співчуття не означає дозвіл на обман, а турбота про близьких не вимагає відмови від власної безпеки.
Дорослі люди можуть просити про допомогу, але не мають права вимагати її через тиск, приниження чи маніпуляції. Якщо в родині виникають фінансові труднощі, найкращим шляхом є чесна розмова, спільний бюджет, пошук роботи, консультації фахівців та повага до меж кожного.
Олена почала дивитися у майбутнє без страху й почуття провини. Вона не могла змінити минуле, але могла обрати, кому довіряти, як розпоряджатися власними коштами і яке життя будувати далі. Саме це стало її справжнім завершенням історії — не чужі помилки, а повернення до себе.
Sources
- Consumer Financial Protection Bureau — матеріали про захист споживачів і фінансову безпеку.
- Federal Trade Commission — рекомендації щодо захисту персональних і фінансових даних.
- World Health Organization — довідкова інформація про насильство щодо жінок і важливість доступу до підтримки.
- Women’s Aid — пояснення поняття фінансового контролю та економічного насильства.
- USA.gov — загальні поради щодо повідомлення про фінансове шахрайство та захисту рахунків.
Disclaimer: This content is intended for entertainment purposes only and is not based on real events.