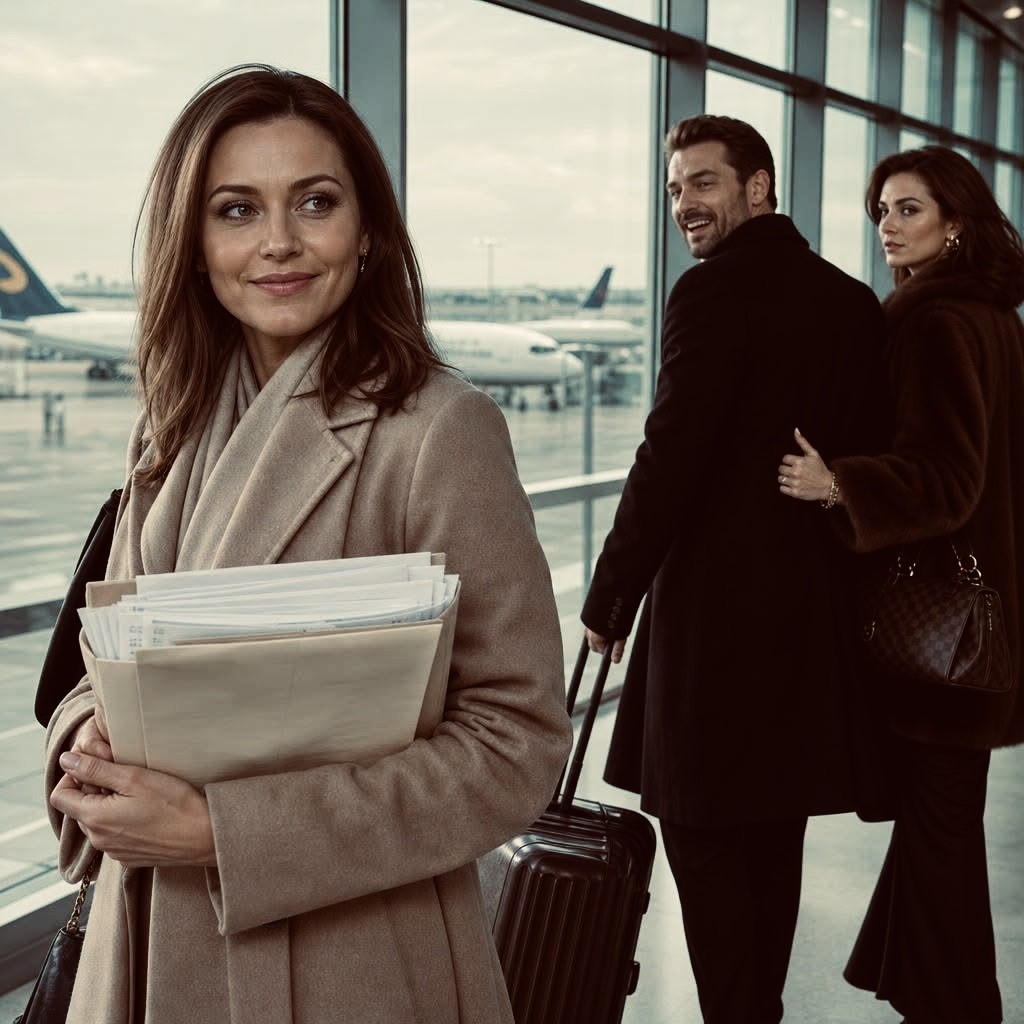
«Ти невдаха, дякую, що вилікувала!» — чоловік покинув мене заради заможної коханки. Але він не знав, що я зберегла всі чеки
Примітка: наведений у заголовку сюжет має художній характер. Цей матеріал не стверджує, що описані події відбулися насправді, а розглядає важливі практичні питання: фінансову безпеку в парі, документування витрат, медичні платежі, кредити, страхові виплати та звернення по правову й психологічну підтримку.
Чому сімейні фінанси потребують прозорості
У складні періоди життя — після травми, хвороби, втрати роботи або сімейного конфлікту — люди часто ухвалюють фінансові рішення поспіхом. Один із партнерів може оформити кредит, оплатити лікування, продати майно або використати заощадження, щиро намагаючись підтримати близьку людину. Водночас довіра не повинна означати відмову від базової фінансової обережності.
Художня історія про Аліну, яка зберегла чеки та банківські виписки після оплати лікування чоловіка, привертає увагу до реальної проблеми. Документи не гарантують автоматичного повернення грошей і не замінюють правову консультацію. Проте вони можуть допомогти встановити хронологію подій, підтвердити платежі, пояснити призначення переказів і захистити інтереси людини під час спору.
Важливо розмежовувати моральну сторону ситуації та юридичну. Відчуття образи, розчарування або зради є зрозумілими, особливо коли одна людина вкладала багато часу, коштів і сил у догляд за партнером. Але правові наслідки залежать від конкретних фактів: країни проживання, умов шлюбу, джерела коштів, договорів, призначення платежів, змісту листування та інших доказів.
Чеки та виписки: навіщо зберігати фінансові документи
Чеки, квитанції, договори, рецепти, рахунки з медичних закладів і банківські виписки мають практичну цінність. Вони створюють документальний слід, який може знадобитися не лише в суді. Наприклад, документи допомагають перевірити власний бюджет, подати звернення до страхової компанії, уточнити нарахування банку, оскаржити помилкову операцію або підготуватися до розмови з юристом.
Для витрат, пов’язаних із лікуванням, особливо корисно зберігати:
- договори з клініками, реабілітаційними центрами та страховими компаніями;
- рахунки, касові чеки, підтвердження банківських переказів;
- медичні призначення та документи, що пояснюють необхідність послуг;
- кредитні договори, графіки платежів і повідомлення від банку;
- страхові листи, рішення щодо виплат і повідомлення про відмову;
- розписки щодо позик між фізичними особами;
- листування, у якому обговорювалися мета платежу, сума та строки повернення.
Найкраще зберігати оригінали у безпечному місці, а цифрові копії — у захищеному хмарному сховищі або на окремому носії. Файли варто називати зрозуміло: дата, тип документа, сума та контрагент. Наприклад: «2025-03-15_клініка_реабілітація_рахунок.pdf». Такий порядок полегшує пошук інформації, коли часу на підготовку мало.
Водночас не слід редагувати скриншоти листування, змінювати дати чи приховувати частину контексту. Це може знизити доказову цінність матеріалів і створити додаткові юридичні ризики. Якщо справа може мати правові наслідки, доцільно обговорити спосіб фіксації цифрових доказів з адвокатом.
Кредит на лікування партнера: що потрібно розуміти позичальнику
У багатьох країнах людина, на ім’я якої оформлено кредит, зазвичай несе перед банком основний обов’язок щодо його погашення. Навіть якщо кошти були витрачені на потреби чоловіка, дружини, родича чи друга, банк насамперед оцінює умови договору з позичальником. Саме тому оформлення кредиту «для когось» потребує особливої обережності.
Перед підписанням кредитного договору варто уважно з’ясувати повну вартість кредиту, процентну ставку, можливі комісії, штрафи за прострочення, умови дострокового погашення та наслідки невиконання зобов’язань. Споживач має право ставити запитання та просити час для ознайомлення з документами. Якщо фінансове навантаження видається надмірним, безпечніше розглянути альтернативи: програму страхування, соціальну допомогу, план оплати від медичного закладу або консультацію незалежного фінансового радника.
Якщо один партнер просить іншого взяти кредит на лікування, корисно зафіксувати домовленість письмово. Це не обов’язково означає недовіру. Навпаки, чіткі домовленості допомагають уникнути різного трактування подій у майбутньому. У документі можуть бути зазначені сума, ціль використання коштів, порядок внесків, строки повернення та відповідальність сторін. Конкретна форма такого документа має відповідати законодавству відповідної держави.
Страхові виплати та необхідність перевірки інформації
Страхування може покривати частину витрат після нещасного випадку, хвороби або втрати працездатності, але умови полісів суттєво відрізняються. Страхова компанія може вимагати медичні документи, заяву, підтвердження витрат та дотримання встановлених строків. Рішення про виплату, її розмір і підстави для відмови мають бути підтверджені офіційними документами.
У ситуації, коли фінансові рішення ухвалюються спільно, важливо не покладатися лише на усні слова. Доцільно попросити копію страхового полісу, заяви, листа страховика та банківського підтвердження надходження коштів. Такий підхід не є контролем над людиною, яка проходить лікування. Це відповідальна практика, якщо інший член сім’ї бере на себе великі фінансові зобов’язання.
Якщо виникають сумніви щодо страхової виплати, спочатку варто звернутися до страховика офіційним письмовим запитом. У багатьох юрисдикціях діють регулятори фінансового ринку, служби захисту споживачів або омбудсмени, які можуть роз’яснити процедуру скарги. Не варто робити публічних звинувачень у шахрайстві без перевірених фактів і правової оцінки.
Позики між знайомими: чому розписка має значення
Гроші, позичені друзям, родичам або колегам, часто стають джерелом конфліктів саме через відсутність чітких домовленостей. Усна обіцянка повернути кошти може бути щирою, але через певний час сторони по-різному пам’ятають суму, дату або призначення позики.
Письмова розписка чи договір позики допомагає визначити, хто передав гроші, кому саме, у якій сумі, коли та на яких умовах. Вона не гарантує добровільного виконання обов’язку, проте надає сторонам більше визначеності. Для значних сум бажано отримати консультацію юриста або нотаріуса відповідно до місцевих правил.
Безпечніше здійснювати перекази через банк із чітким призначенням платежу, а не передавати великі суми готівкою без підтвердження. Якщо повернення боргу затримується, варто спокійно надіслати письмове нагадування, зберегти відповіді та не вдаватися до погроз, тиску чи публічного приниження. Такі дії можуть зашкодити і стосункам, і правовій позиції.
Коли потрібна консультація адвоката
Сімейні та фінансові конфлікти рідко мають прості рішення. Адвокат або фахівець із безоплатної правової допомоги може пояснити, які документи мають значення, як оформити звернення, чи можливе врегулювання за домовленістю та які строки застосовуються до конкретних вимог.
Правова консультація особливо корисна, коли є:
- кредит, оформлений одним партнером для потреб іншого;
- спір щодо спільного або особистого майна;
- підозра, що важлива фінансова інформація приховувалася;
- неповернена позика, підтверджена розпискою або переказом;
- необхідність розлучення, поділу майна чи визначення боргових зобов’язань;
- погрози, примус, контроль доступу до грошей або інші ознаки фінансового насильства.
Юрист не повинен обіцяти гарантований результат. Сумлінний фахівець зазвичай пояснює сильні та слабкі сторони справи, можливі витрати, ризики та доступні варіанти. Мирова угода іноді може бути практичнішим рішенням, ніж тривалий спір, але підписувати її слід лише після уважного вивчення умов.
Фінансове насильство: ознаки, які не варто ігнорувати
Фінансове насильство — це форма контролю, за якої людина обмежує іншій доступ до грошей, приховує важливу фінансову інформацію, примушує брати борги, контролює витрати або використовує фінансову залежність для тиску. Воно може траплятися у шлюбі, партнерських стосунках і сім’ях незалежно від рівня доходу.
Окремі фінансові труднощі самі по собі не доводять наявності насильства. Однак насторожити можуть систематичні вимоги оформлювати кредити, заборона працювати, вилучення банківських карток, приховування доходів, тиск через почуття провини або погрози залишити людину без житла й засобів до існування.
Тим, хто опинився у подібній ситуації, корисно звернутися до надійної людини, соціальної служби, профільної громадської організації, банку або юриста. Якщо є безпосередня небезпека, слід контактувати з місцевими екстреними службами. План безпеки має враховувати індивідуальні обставини: доступ до документів, грошей, ліків, телефону та безпечного місця проживання.
Емоційне відновлення після зради та фінансового конфлікту
Розрив стосунків після періоду догляду за хворим партнером може бути особливо болісним. Людина може відчувати одночасно гнів, смуток, провину, виснаження та страх перед майбутнім. Такі реакції не роблять її слабкою. Вони свідчать про те, що довіра, звичний уклад життя та відчуття безпеки були серйозно порушені.
Психологи наголошують, що відновлення часто починається з маленьких практичних кроків: впорядкування документів, складання бюджету, повернення до навчання чи роботи, регулярного сну, спілкування з друзями та звернення по професійну підтримку. Необов’язково швидко «пробачити» або знайти пояснення поведінці іншої людини. Важливіше повернути собі відчуття вибору та контролю над власним життям.
Підтримка не означає помсту. У зрілій і безпечній стратегії головна мета — захистити права, стабілізувати фінанси, знизити стрес і побудувати подальші плани. Документи, правова допомога та емоційна підтримка можуть стати інструментами не для покарання когось, а для відновлення власної стійкості.
Практичний план фінансового захисту для сімей
Щоб зменшити ризики, партнерам варто регулярно обговорювати доходи, борги, страхування та великі витрати. Корисно створити спільну систему зберігання важливих документів, але при цьому кожна людина повинна мати доступ до власних рахунків, документів і певного резерву коштів.
Базовий план може включати резервний фонд, список регулярних платежів, копії договорів, перевірку страхових полісів, обмеження на необдумані кредити та письмові домовленості щодо великих позик. Якщо один із партнерів потребує тривалого лікування, варто заздалегідь обговорити бюджет, доступну допомогу, джерела фінансування та розподіл обов’язків із догляду.
Головний урок подібних історій полягає не в тому, що потрібно перестати довіряти близьким. Він у тому, що доброта й відповідальність можуть існувати разом із межами. Допомагати людині у кризі — гідний вчинок. Водночас кожен має право знати, куди спрямовуються його гроші, які зобов’язання він бере на себе та як захистити власне майбутнє.
Висновок
Збережені чеки не повертають витрачений час і не усувають емоційний біль. Проте вони можуть стати важливою частиною фінансової грамотності та правового захисту. У поєднанні з банківськими виписками, договорами, офіційними листами й консультацією фахівця вони допомагають перейти від хаосу до зрозумілого плану дій.
Людина, яка допомагала партнеру, не зобов’язана жертвувати власною безпекою, освітою, здоров’ям і майбутнім без меж. Повага в стосунках передбачає чесність щодо грошей, спільну відповідальність і визнання внеску кожного. Самоповага не суперечить доброті: вона допомагає зробити доброту усвідомленою та безпечною.
Джерела
- Всесвітня організація охорони здоров’я (ВООЗ): насильство щодо жінок і його наслідки
- Бюро фінансового захисту споживачів США: інформація про борги та права споживачів
- MoneyHelper: фінансові питання під час розлучення та роздільного проживання
- NHS: підтримка психічного здоров’я
- ООН Жінки: пояснення різних форм насильства, зокрема економічного контролю
- BBC News: матеріали про особисті фінанси та захист споживачів
Disclaimer: This content is intended for entertainment purposes only and is not based on real events.