Примітка: це художня, вигадана історія. Її події та персонажі не є документальним описом реальних людей. Матеріал порушує загальні теми фінансової довіри, відповідальності за борги та здорових меж у сімейних стосунках.
Коли економія в родині виявилася не спільною
Марина довго вірила, що вони з Вадимом проходять складний, але тимчасовий період. Подружжя орендувало квартиру, планувало колись придбати власне житло й тому намагалося заощаджувати. Принаймні саме так пояснював ситуацію Вадим. Він повторював, що на роботі нестабільність, премій немає, а кожну зайву гривню треба берегти для майбутнього.
Марина не заперечувала. Вона відкладала покупки, не оновлювала одяг, відмовлялася від поїздок і ретельно складала список продуктів. На вечерю дедалі частіше були прості страви, бо сімейний бюджет нібито не дозволяв більшого. Їй здавалося, що терпіння й взаємна підтримка — природна частина спільного життя.
Водночас мати Вадима, Галина Петрівна, часто скаржилася на високі ціни та важкі часи. Але її слова дивно не збігалися з деталями: дорогими парфумами, новими речами, поїздками на таксі та подарунками, які не виглядали необхідними. Марина намагалася не робити передчасних висновків. Вона поважала право чоловіка підтримувати матір і не хотіла перетворювати сімейні розмови на суперечки.
Проблема була не в самій допомозі батькам. Дорослі діти можуть і часто хочуть допомагати рідним — грошима, ліками, оплатою комунальних послуг або щоденними справами. Проблема починається тоді, коли один партнер приховує витрати, бере зобов’язання без згоди іншого або змушує сім’ю жити в обмеженнях, не пояснюючи справжніх причин.
Кредитна картка та перші ознаки фінансової нечесності
Одного вечора Вадим повідомив, що автомобіль потребує термінового ремонту. Він назвав велику суму й попросив Марину скористатися її кредитною карткою. Аргумент звучав переконливо: машина потрібна для роботи, а несправність нібито становить ризик на дорозі. Марина погодилася, але чітко сказала, що кошти мають піти виключно на сервіс.
Через кілька днів вона дізналася, що гроші були витрачені зовсім інакше. У виписці не було платежу за ремонт автомобіля. Натомість там значилися покупки в дорогих магазинах, ресторанний рахунок і сертифікат до спа-салону. Частина витрат, як з’ясувалося, була пов’язана з подарунками для Галини Петрівни.
Ще болючішим стало інше відкриття: зарплата Вадима надходила регулярно. Значну частину коштів він переказував матері, а коли грошей бракувало, користувався позиками. Марина не була проти підтримки літньої родички, особливо якби йшлося про реальні медичні потреби чи базові витрати. Однак її обурило те, що рішення ухвалювалися без неї, а вона залишалася відповідальною за повсякденні витрати та кредитний ліміт.
Фінансова довіра в парі ґрунтується не на повному контролі одне одного, а на чесності щодо спільних зобов’язань. Особисті кошти можуть залишатися особистими, але кредити, регулярні великі витрати та рішення, які впливають на оплату житла, харчування чи інших базових потреб, потребують відкритої розмови.
Фраза «мамі потрібніше» і справжня причина конфлікту
Коли Марина прямо запитала Вадима, чому він використав її кредитні кошти не за призначенням, він відповів коротко: «Мамі потрібніше». Для нього це могло бути поясненням турботи про матір. Для Марини ця фраза означала дещо інше: її потреби, домовленості й довіра виявилися другорядними.
У здоровій родині любов до батьків не повинна ставати змаганням із чоловіком або дружиною. Людина може бути уважним сином чи донькою і водночас відповідальним партнером. Але якщо допомога близьким фінансується через приховані кредити, неправдиві пояснення та кошти іншої людини без її дозволу, це вже не про турботу. Це про уникнення відповідальності.
Марина зрозуміла, що не зможе розв’язати ситуацію лише терпінням. Вона зібрала документи про витрати, позики й платежі, а також звернулася за юридичною консультацією. Такий крок не означав бажання помститися. Навпаки, він був способом відокремити емоції від фактів і зрозуміти, які фінансові зобов’язання можуть бути особистими, а які потрібно врегулювати в межах законної процедури.
Ювілей, на якому довелося побачити наслідки рішень
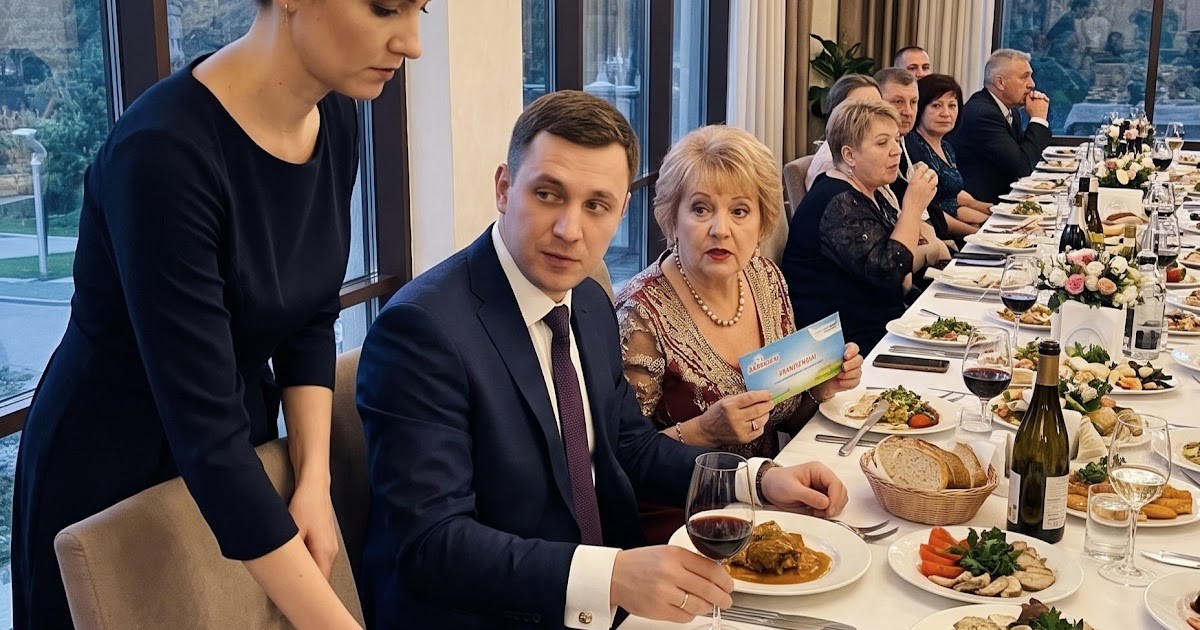
На свій 35-й день народження Вадим організував пишне святкування в ресторані. Для гостей він створював образ успішної людини, яка забезпечує родину й щедро дбає про матір. Під час вечора він урочисто подарував Галині Петрівні путівку до дорогого санаторію та сказав, що для мами йому нічого не шкода.
Марина не заперечувала проти подарунка як такого. Вона поставила інше запитання: звідки взялися кошти, якщо родина кілька місяців заощаджувала навіть на необхідному? У відповідь Вадим спочатку намагався уникнути розмови. Тоді Марина передала йому темно-синю теку з написом: «35 років. Час підбивати підсумки».
У теці були систематизовані дані: приховані перекази, витрати з її кредитної картки, договори позик і терміни платежів. Марина пояснила присутнім не для того, щоб принизити чоловіка, а щоб припинити брехню, у якій вона жила. Вона наголосила: допомагати матері не є чимось поганим. Неприйнятними були приховані борги, використання чужого кредиту та перекладання наслідків на дружину.
Коли Вадим знову повторив, що «мамі потрібніше», він фактично визнав головну проблему. Він не обговорював пріоритети з дружиною і не шукав чесного рішення. Він вирішив, що може витрачати її ресурс, бо вважав свої мотиви достатнім виправданням.
Розлучення як рішення захистити себе, а не покарати іншого
Того ж вечора Марина повідомила, що подала документи на розірвання шлюбу. Вона пояснила: справа не лише в грошах. Борги можна поступово сплатити, а фінансові помилки іноді можна виправити. Але щоденна неправда руйнує основу партнерства.
Вона окремо зазначила, що питання майна та зобов’язань мають вирішуватися з урахуванням законодавства і за потреби — за участю юристів. Це важливий принцип для будь-якої людини, яка зіткнулася з прихованими кредитами або спірними витратами в шлюбі: не варто покладатися лише на усні обіцянки чи поради знайомих. У кожній країні правила щодо майна, кредитів і відповідальності подружжя відрізняються, тому доречно отримати фахову правову консультацію.
Повернувшись додому після святкування, Вадим знайшов біля дверей валізу зі своїми речами. У короткій записці Марина написала, що більше не оплачуватиме його рішення. Це не було раптовим емоційним жестом: вона заздалегідь вивезла свої речі, повідомила власника житла та визначила юридичний порядок подальшого спілкування.
Що зрозумів Вадим після втрати фінансової опори
Після розриву Вадим залишився наодинці з боргами. Грошей від гостей не вистачило, щоб покрити витрати на святкування, а нові позики стали недоступними. Йому довелося переглянути звичний спосіб життя, продати дорогі речі й автомобіль, а також домовлятися про поступове погашення зобов’язань.
Він звернувся до матері по допомогу, але швидко з’ясував, що значну частину переказаних їй коштів уже витрачено. Цей момент став для нього болісним, але важливим уроком. Турбота не означає безмежне фінансування будь-яких бажань. Допомога має відповідати реальним можливостям людини, а не штовхати її до нових боргів.
Згодом Вадим почав установлювати межі. Він сказав матері, що може допомагати з необхідними витратами — наприклад, продуктами чи ліками, — але не буде брати кредити заради дорогих покупок і розваг. Галина Петрівна сприйняла це важко, однак її невдоволення не означало, що рішення було неправильним.
Для багатьох дорослих дітей це складна тема. Почуття провини, страх образити батьків або звичка бути «рятівником» можуть підштовхувати до фінансових рішень, які шкодять власній сім’ї. Важливо пам’ятати: сказати «я не можу собі цього дозволити» — не прояв байдужості. Це відповідальне визнання меж власних ресурсів.
Нове життя Марини та значення фінансової незалежності
Для Марини перші місяці після розриву були непростими. Вона сумувала не лише за чоловіком, а й за уявленням про майбутнє, яке намагалася побудувати п’ять років. Проте поступово напруга змінилася відчуттям спокою. Вона перестала боятися несподіваних прохань про гроші, прихованих платежів і розмов про нібито неминучу економію.
Одним із символів її нового етапу стала звичайна покупка зимових чобіт. Раніше вона відмовляла собі навіть у необхідному, бо вважала, що сімейний бюджет не витримає витрат. Тепер вона могла купити зручне взуття без провини. Це не про марнотратство, а про відновлення права піклуватися про себе.
Через деякий час Марина отримала підвищення, облаштувала власне житло, повернулася до зустрічей із друзями та почала планувати відпочинок. Вона не вважала себе переможницею чужої поразки. Її перемогою була здатність жити без постійного страху й не брати на себе відповідальність за рішення, яких вона не ухвалювала.
Як говорити про гроші в парі: практичні висновки
Історія Марини та Вадима нагадує про кілька важливих принципів фінансової безпеки у стосунках:
- обговорюйте великі витрати, кредити та регулярну фінансову допомогу родичам заздалегідь;
- не передавайте банківські картки, паролі чи доступ до рахунків без чітких правил і розуміння ризиків;
- регулярно переглядайте виписки за спільними рахунками та кредитними продуктами;
- розрізняйте необхідну допомогу близьким і витрати, що перевищують реальні можливості бюджету;
- у разі прихованих боргів або фінансового тиску зберігайте документи та звертайтеся по незалежну юридичну й фінансову консультацію;
- пам’ятайте, що любов і повага не вимагають від людини відмовлятися від базових потреб або брати на себе чужі зобов’язання.
Фінансова прозорість не означає, що партнери мусять звітувати за кожну дрібну покупку. Вона означає, що обидва знають про рішення, здатні вплинути на їхню спільну стабільність. Чесність, добровільна згода та повага до меж — необхідні умови для довіри.
Головний висновок
Любити батьків і підтримувати їх — природно. Але допомога не повинна будуватися на обмані, кредитах, прихованих витратах і жертвах іншої людини. Вадим мав право турбуватися про матір, однак не мав права використовувати кошти дружини без дозволу й приховувати справжній стан сімейних фінансів.
Марина не пішла через один подарунок чи одну помилку. Вона пішла через систематичну втрату довіри. Її рішення стало нагадуванням: людина не зобов’язана мовчки оплачувати чужі вибори, доводити законність власних потреб або жити в нестачі, щоб хтось інший підтримував образ достатку.
Іноді найважливіше фінансове рішення — не взяти новий кредит і не чекати на чергову обіцянку, а чесно сказати: «Я більше не можу брати на себе те, за що не відповідаю».
Джерела
- Бюро фінансового захисту споживачів — інформація про борги та права споживачів
- MoneyHelper — фінансові питання під час розлучення та роздільного проживання
- Women’s Aid — пояснення поняття фінансового контролю та фінансового насильства
- Національна гаряча лінія з питань домашнього насильства — довідкова інформація про економічне насильство
- USA.gov — офіційна довідка щодо кредитних звітів і захисту фінансової інформації
Відмова від відповідальності: цей матеріал призначений лише для розважальних цілей і не ґрунтується на реальних подіях.