Чоловік взяв 416 тисяч дружини на весілля сестри. Вранці вона подала заяву до банку
Цей матеріал є художньо-побутовою ситуацією, створеною для обговорення фінансових меж, безпеки банківських даних і поваги у стосунках. Порядок розгляду конкретних банківських операцій залежить від умов банку, обставин справи та чинного законодавства.
Фінансові конфлікти в родині рідко виникають лише через суму грошей. Частіше їхньою причиною стають порушені домовленості, відсутність згоди та відчуття, що думку однієї людини проігнорували. Історія Анни та Ігоря почалася саме так: із банківського повідомлення, яке за кілька хвилин змінило її уявлення про довіру в шлюбі.
Анна два роки відкладала кошти на окремому накопичувальному рахунку. Вона планувала використати заощадження як перший внесок за власне житло. Гроші надходили з її зарплати, премій та регулярних невеликих переказів, які вона робила після оплати щомісячних витрат. Для неї це був не просто баланс у банківському застосунку, а результат дисципліни, праці та спільний план на більш стабільне майбутнє.
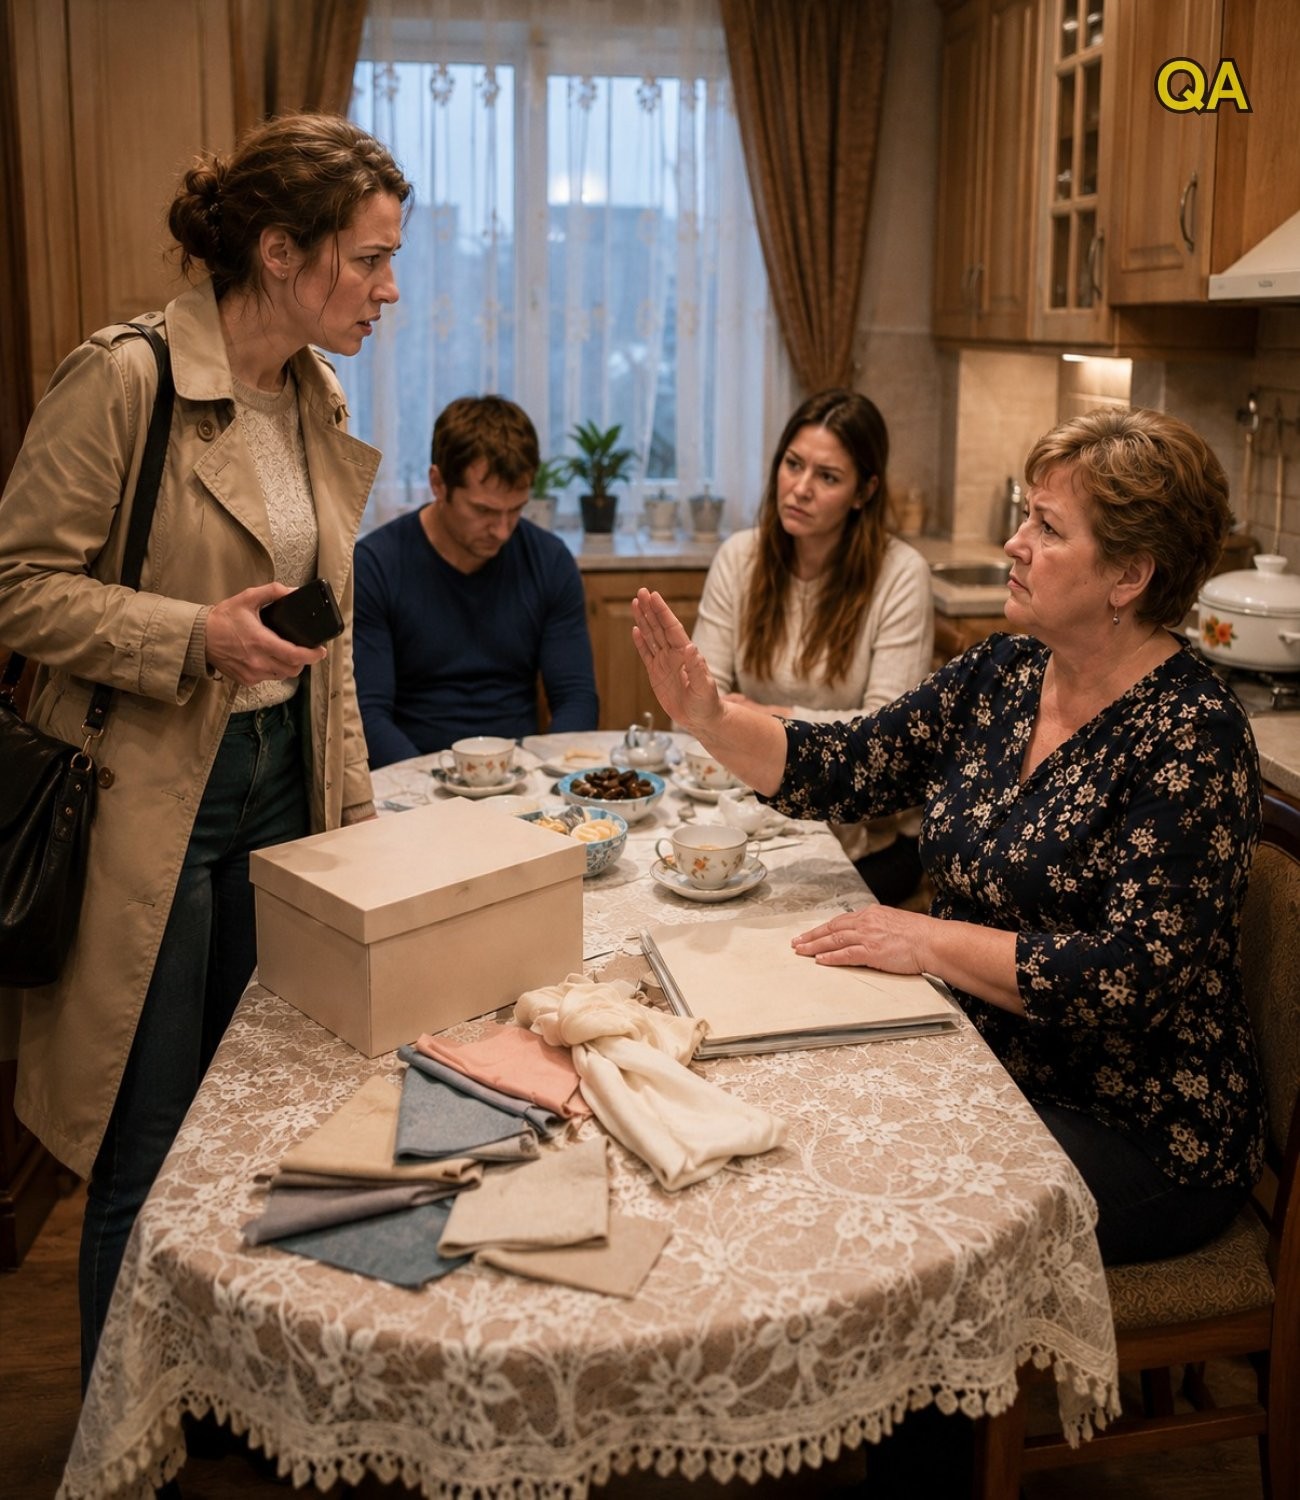
Одного ранку вона побачила повідомлення про значний переказ — 416 тисяч рублів за сюжетом цієї історії. Ігор, її чоловік, пояснив, що використав кошти для весілля своєї сестри Каті. Він вважав, що підтримує родину, адже весільний бюджет виявився більшим, ніж могли дозволити собі наречені. Проте Анна не давала згоди на операцію і не знала про неї заздалегідь.
Чому фінансові межі у шлюбі мають значення
Шлюб, спільний побут і взаємна підтримка не означають автоматичної відмови від особистих меж. Подружжя може вести спільний бюджет, мати окремі рахунки або поєднувати обидва підходи. Важливо не те, яку саме модель обрано, а чи зрозуміла вона обом людям і чи приймаються важливі рішення за взаємною згодою.
У ситуації Анни проблема полягала не лише у витрачених коштах. Ігор скористався доступом до її телефона та банківського застосунку, знаючи, що дружина може не підтримати його рішення. Він також повідомив сестрі, що фінансова допомога нібито була погоджена разом. Таке поєднання приховування, одностороннього рішення та використання чужого доступу до банку створює серйозну кризу довіри.
Фінансові консультанти часто радять обговорювати великі витрати до того, як вони відбудуться. Це особливо важливо, коли гроші призначені для житла, освіти, медичних потреб, резервного фонду або погашення боргів. Навіть якщо мета здається доброю — наприклад, допомога близькому родичу, — спосіб фінансування має бути чесним та погодженим.
Фраза «ми ж сім’я» може звучати як аргумент на користь спільності, але не повинна ставати виправданням для ігнорування волі партнера. Здорова фінансова близькість передбачає прозорість: людина знає, скільки грошей є, на що вони заплановані та які рішення приймаються разом.
Що робити, якщо ви помітили незнайому або неузгоджену банківську операцію
Після розмови з чоловіком Анна вирішила звернутися до банку. Такий крок у подібній ситуації не обов’язково означає звинувачення або остаточний висновок про обставини переказу. Насамперед це спосіб офіційно повідомити фінансову установу про операцію, з якою власник рахунку не погоджується, і отримати роз’яснення щодо доступних процедур.
Підходи банків можуть відрізнятися, але базові кроки для захисту рахунку зазвичай подібні:
- якнайшвидше зв’язатися з банком через офіційний номер, застосунок або відділення;
- повідомити про спірну операцію та дотримуватися інструкцій працівників банку;
- змінити пароль до банківського застосунку та електронної пошти, пов’язаної з ним;
- завершити активні сесії на незнайомих або старих пристроях;
- перевірити, чи не додано нові картки, шаблони платежів, одержувачів або довірені пристрої;
- зберегти виписки, повідомлення, скриншоти та інші матеріали, що можуть пояснити хронологію подій;
- не повідомляти нікому PIN-коди, одноразові коди підтвердження, паролі та дані картки.
Національний банк України неодноразово наголошував, що коди з SMS, паролі та реквізити доступу є конфіденційними. Їх не варто передавати ані незнайомцям, ані знайомим людям, навіть якщо між ними існують близькі або родинні стосунки. Водночас кожен випадок оскарження платежу банк розглядає індивідуально, з урахуванням способу авторизації операції, договору з клієнтом і наданих пояснень.
Анна подала заяву щодо спірної транзакції, попросила оновити доступ до застосунку та вимкнути попередні авторизовані сесії. Вона також склала власну хронологію: коли накопичувала кошти, коли виявила переказ, що саме сказав чоловік і які повідомлення підтверджували факт переказу. Така послідовність дій допомагає не лише банку, а й самій людині: у стресовій ситуації легко забути важливі деталі.
Особисті заощадження та спільні фінансові цілі
У багатьох парах один партнер заробляє більше, інший веде бюджет або накопичує на конкретну мету. Це нормально, якщо обидва визнають внесок одне одного. Напруга з’являється тоді, коли особисті накопичення починають сприйматися як необмежений ресурс, доступний без обговорення.
Анна пояснила Ігореві, що ці гроші призначалися для першого внеску за квартиру. Вони роками орендували житло, відкладали відпустку та економили на повсякденних витратах. Весілля Каті, безумовно, було важливою подією для її родини, але воно не скасовувало планів самої Анни та не робило її заощадження автоматично доступними для чужого святкування.
Експерти з особистих фінансів зазвичай радять парам домовлятися про ліміти. Наприклад, витрати понад певну суму, позики родичам, використання резервного фонду чи нові кредити варто обговорювати окремо. Корисно також розподілити гроші на кілька категорій: щоденні витрати, спільні цілі, фінансова подушка та особисті кошти кожного партнера.
Наявність окремого рахунку не свідчить про недовіру. Навпаки, вона може зменшити кількість конфліктів, якщо люди чітко розуміють, якими коштами вони розпоряджаються самостійно, а які рішення мають ухвалювати спільно. Спільний бюджет працює найкраще тоді, коли він заснований на добровільності, а не на контролі.
Родинний тиск і право сказати «ні»
Після звернення Анни до банку їй почали телефонувати родичі чоловіка. Мати Ігоря вважала, що невістка мала «проявити великодушність» заради весілля Каті. Такий тиск знайомий багатьом сім’ям: людину переконують, що відмова у фінансовій допомозі є проявом байдужості або нелояльності.
Однак добровільна допомога відрізняється від грошей, отриманих без згоди. Благодійність, подарунок або сімейна підтримка мають цінність саме тоді, коли їх надають вільно. Якщо людина боїться відмовити через осуд, погрози образою чи вимоги «довести любов», це вже не рівноправна домовленість.
Анна не звинувачувала Катю в бажанні провести гарне весілля. Коли сестра Ігоря дізналася, що кошти були переказані без відома Анни, вона запропонувала переглянути бюджет: обрати скромніший заклад, зменшити кількість гостей і відмовитися від частини дорогих послуг. Така реакція показала важливу річ: відповідальне ставлення до свята не вимагає боргів, прихованих платежів або жертв з боку тих, хто не погоджувався їх робити.
Весілля може бути значущою та радісною подією без надмірних витрат. У багатьох країнах дедалі частіше говорять про усвідомлене планування свят: реалістичний бюджет, пріоритет власних можливостей, прозорість у фінансових питаннях і відмова від кредитів заради зовнішнього враження. Соціальна цінність події визначається не масштабом декору, а стосунками та рішеннями людей, які створюють нову сім’ю.
Відновлення довіри після фінансового конфлікту
Ігор спочатку намагався пояснити свій вчинок обов’язком перед сестрою та очікуваннями матері. Згодом він визнав, що свідомо використав доступ до телефона дружини, бо розумів: вона може відмовити. Для Анни це визнання не могло миттєво виправити ситуацію, але стало першим кроком до чесної розмови.
Відновити довіру після фінансового порушення складно. Вибачення важливі, але вони мають підкріплюватися конкретними діями. У цій історії такими діями стали письмовий план повернення коштів, відмова від одноосібних рішень щодо великих витрат та нові правила для сімейного бюджету.
Парам, які переживають подібний конфлікт, можуть допомогти такі принципи:
- Назвати проблему прямо. Не зводити її до фрази «ми посварилися через гроші», якщо насправді йдеться про приховування, тиск або порушення згоди.
- Визначити фінансові правила. Домовитися про ліміти витрат, доступи до рахунків, позики та спільні цілі.
- Документувати борги й домовленості. Письмовий план може зменшити непорозуміння та показати серйозність намірів.
- Не поспішати з примиренням. Людина, чиї межі були порушені, має право на час, дистанцію та обдумане рішення.
- За потреби звернутися по фахову допомогу. Фінансовий консультант, юрист або сімейний психолог можуть допомогти розділити емоційні та практичні питання.
Через певний час Ігор почав щомісяця повертати частину суми, взяв на себе більше побутових витрат і знайшов додатковий заробіток. Анна не обіцяла забути те, що сталося. Вона лише зазначила, що довіра повертається поступово — через послідовну чесність, повагу до домовленостей і відсутність нового тиску.
Як захистити банківський застосунок і свої заощадження
Історія також нагадує про базову цифрову безпеку. Навіть у близьких стосунках не варто ділитися паролями або залишати доступ до фінансових сервісів без захисту. Це не ознака відчуження, а звична практика відповідального користування банківськими послугами.
Для додаткового захисту варто використовувати складний унікальний пароль, біометричну авторизацію, сповіщення про всі операції та блокування екрана телефона. Регулярно перевіряйте список пристроїв, з яких виконано вхід до банківського застосунку. Якщо телефон було передано комусь іншому навіть ненадовго, доцільно переглянути налаштування безпеки.
Також важливо розрізняти довіру в особистих стосунках і доступ до банківських інструментів. Можна відкрито обговорювати бюджет, планувати покупки разом і підтримувати одне одного, не передаючи при цьому конфіденційні коди та паролі. Саме прозорі домовленості, а не прихований доступ, роблять фінансове партнерство міцнішим.
Головний висновок: допомога має бути добровільною
Зрештою Катя та її наречений організували скромніше святкування відповідно до власних можливостей. Для Анни та Ігоря конфлікт став болісним, але важливим уроком. Вони почали говорити про гроші не як про інструмент влади чи доказ любові, а як про відповідальність, що потребує поваги до обох сторін.
Фінансова безпека в родині починається не з розміру доходу. Вона починається з простих речей: запитати перед тим, як витрачати, чесно сказати про труднощі, не приховувати борги й визнавати право партнера на власні рішення. Ніхто не зобов’язаний віддавати заощадження, щоб заслужити схвалення родичів або довести відданість сім’ї.
Допомога близьким може бути щирим проявом турботи. Але вона має залишатися вибором, а не платою за право бути почутим і поважаним.
Джерела
- Національний банк України — захист прав споживачів фінансових послуг
- Національний банк України — поради щодо захисту від платіжного шахрайства
- Система безоплатної правничої допомоги України
- Бюро фінансового захисту споживачів — інформація про банківські рахунки та захист споживачів
- Національний центр кібербезпеки Великої Британії — поради з цифрової безпеки
Відмова від відповідальності: цей матеріал призначений виключно для розважальних цілей і не заснований на реальних подіях.