Цей матеріал є художньо-побутовою історією, доповненою загальними рекомендаціями щодо сімейного бюджету, особистих кордонів і відповідального надання фінансової допомоги. Імена та обставини використано для ілюстрації поширених життєвих ситуацій.
Фінансові межі в сім’ї: чому тема грошей стає джерелом конфліктів
Гроші в родині рідко бувають лише цифрами в банківському застосунку. Вони пов’язані з відчуттям безпеки, вдячністю, самостійністю, турботою та правом приймати рішення. Саме тому суперечки про витрати можуть швидко перетворюватися на болючі розмови про повагу й довіру.
Історія Марини, її чоловіка Дениса та його матері Галини Петрівни показує, як нечіткі домовленості здатні поступово зруйнувати спокій навіть у близькій родині. Спочатку додаткова банківська картка здавалася зручним способом допомогти літній людині з продуктами та ліками. Проте з часом доступ до коштів почав сприйматися не як добровільна підтримка, а як постійне право користуватися чужими заощадженнями.
Подібні ситуації можуть виникати в будь-якій сім’ї. Причина не завжди полягає у злих намірах. Іноді людина недооцінює власні витрати, не вміє планувати бюджет, соромиться говорити про нестачу грошей або переконана, що близькі «і так повинні допомагати». Однак фінансова підтримка втрачає здоровий характер, коли надається під тиском, без згоди або ціною добробуту того, хто допомагає.
Ранковий дзвінок, який змінив правила
Одного ранку Марину розбудив дзвінок свекрухи. Галина Петрівна говорила різко: її картку не прийняли в магазині, а отже, Марина нібито «залишила її без грошей». Насправді Марина напередодні закрила доступ до додаткової картки, прив’язаної до власного рахунку.
Для Марини це рішення не було раптовим. Упродовж кількох місяців вона бачила у виписках витрати, які не відповідали первісній домовленості. Спершу йшлося про аптеку й базові продукти. Згодом з’явилися покупки одягу, косметики, посуду, техніки та інших речей, які не можна було назвати терміновими. Обіцянки повернути кошти після пенсії залишалися лише словами.
Денис, опинившись між дружиною та матір’ю, намагався уникнути напруженої розмови. Він повторював, що «це ж лише допомога» і що його мати «трохи захопилася покупками». Але уникання проблеми не вирішувало її: воно фактично перекладало фінансову відповідальність на Марину.
Саме в таких моментах важливо розрізняти співчуття і безконтрольні зобов’язання. Допомогти родичу придбати необхідні ліки, оплатити невідкладний ремонт або купити продукти — це одне. Регулярно покривати будь-які витрати без погодження, приховувати їх від партнера чи брати кредити заради необов’язкових покупок — зовсім інше.
Чому прозорий сімейний бюджет важливий для довіри
Марина працювала бухгалтеркою, тому звикла не лише заробляти, а й планувати. Разом із Денисом вони купили квартиру, сплачували іпотеку, комунальні послуги та щоденні витрати. Частину доходів подружжя спрямовувало на спільні потреби, а частину залишало для особистих цілей.
Такий підхід відповідає одному з найпрактичніших принципів сімейних фінансів: спільні витрати мають бути зрозумілими обом партнерам, а особисті кошти не повинні ставати предметом одностороннього контролю. Формат може бути різним — повністю спільний бюджет, окремі рахунки або змішана модель, — але ключовою умовою залишається добровільна згода.
Коли Марина виявила, що за пів року витрати за додатковою карткою перевищили суму, яку сім’я витрачала на продукти для себе, вона усвідомила: проблема вже не в окремих покупках. Вона полягала у відсутності меж і в тому, що її заощадження на ремонт кухні поступово зникали без спільного рішення.
Фінансові консультанти часто радять родинам регулярно переглядати бюджет: щомісяця або хоча б раз на кілька місяців. Така звичка дає можливість помітити збільшення витрат до того, як воно призведе до боргів чи серйозних образ. Важливо обговорювати не лише великі платежі, а й постійні невеликі списання, адже саме вони можуть непомітно вплинути на накопичення.
Як відмовити родичам у грошах без приниження та сварок
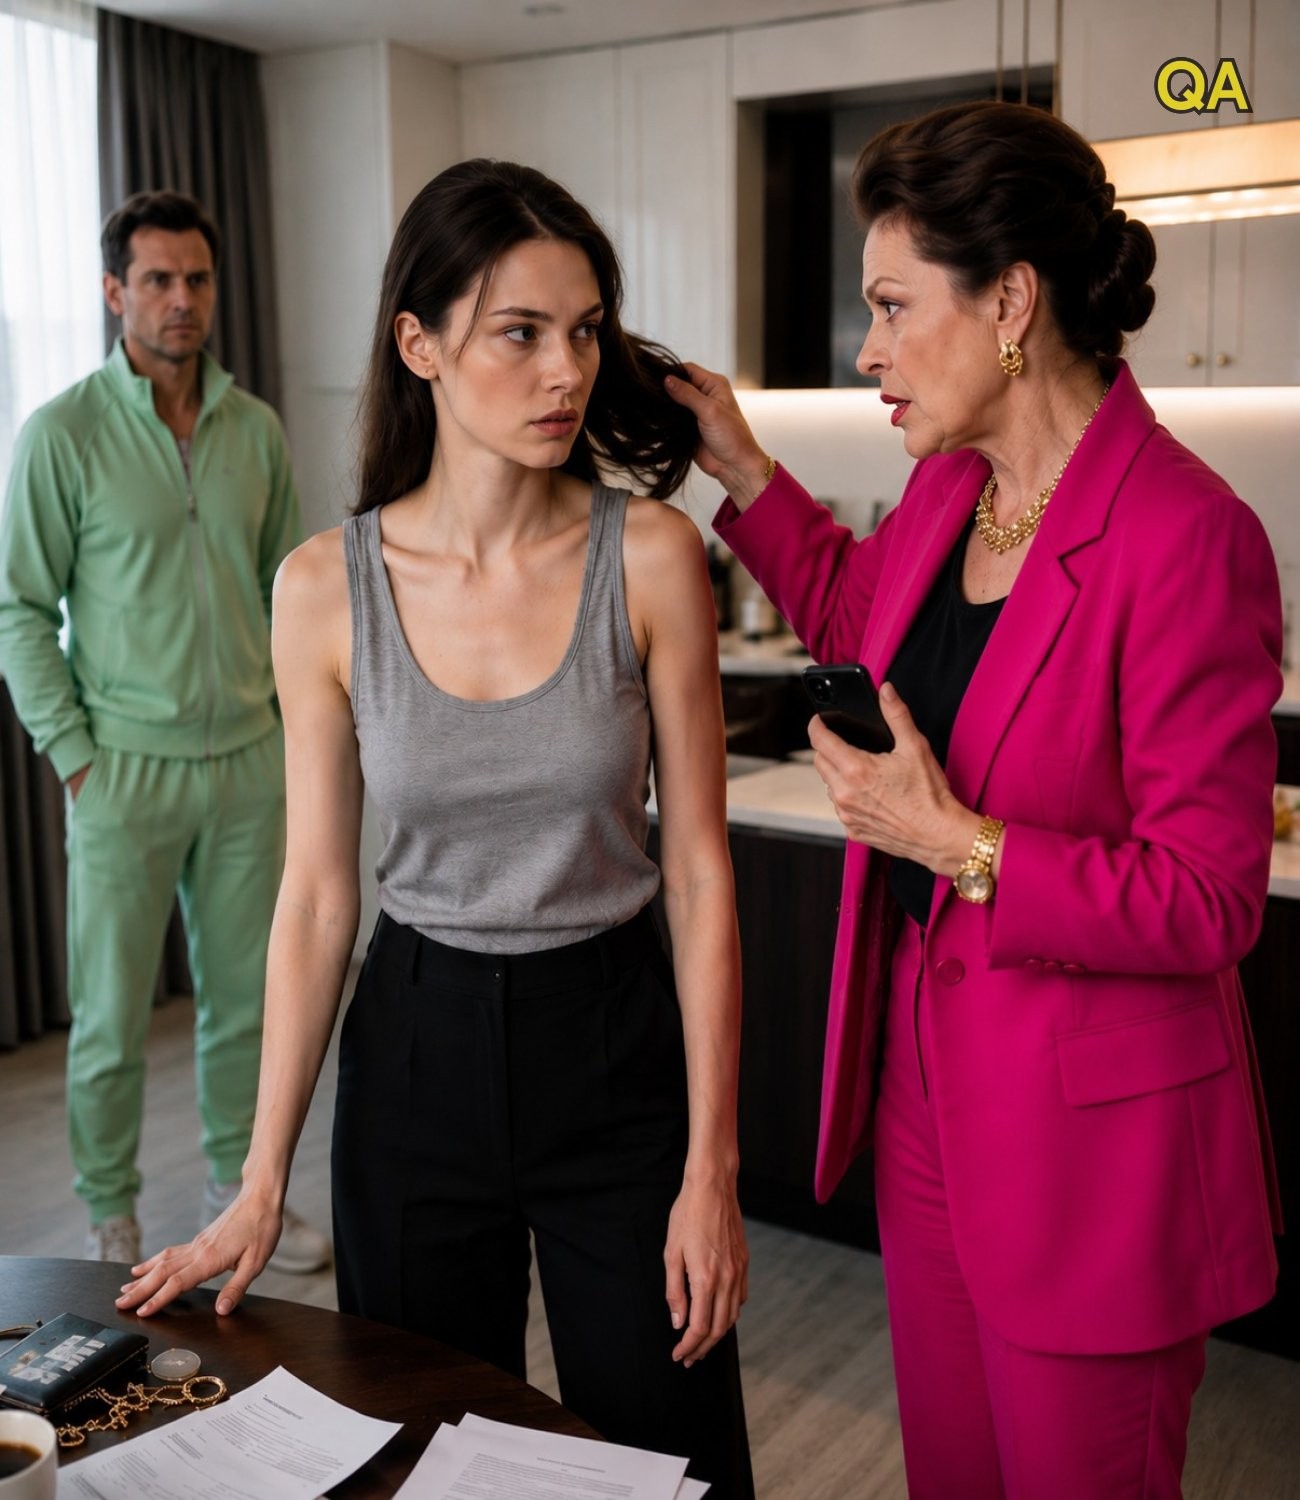
Коли Галина Петрівна прийшла до квартири сина без попередження й зажадала повернути доступ до рахунку, Марина вирішила говорити спокійно. Вона не заперечувала право свекрухи самостійно розпоряджатися власною пенсією. Водночас вона чітко сказала: її особисті кошти більше не будуть доступні без обмежень.
Це важливий приклад здорової комунікації. Відмова не обов’язково означає байдужість. Набагато конструктивніше використовувати твердження від першої особи: «Я не можу оплачувати це зі своїх заощаджень», «Я готова допомогти з ліками за списком», «Ми можемо разом оцінити терміновість ремонту». Такі формулювання не принижують співрозмовника, але дають зрозуміти межу.
Під час розмови з родичами варто уникати образ, узагальнень на кшталт «ти завжди» або «ти ніколи», а також суперечок у розпалі емоцій. Якщо людина підвищує голос, доречно відкласти обговорення: «Я готова поговорити, коли ми обоє будемо спокійні». Це не втеча від теми, а спосіб не допустити ескалації.
У ситуації Марини особливо болісним було те, що Денис довго не займав чіткої позиції. Він не хотів засмутити матір, але його мовчання засмучувало дружину. Зрештою він визнав, що відкладав незручну розмову, бо так було простіше. Усвідомлення власної ролі стало першим кроком до змін.
Допомога батькам: підтримка не повинна означати втрату самостійності
У багатьох культурах допомога батькам є важливою моральною цінністю. Дорослі діти можуть підтримувати старших родичів продуктами, медичними витратами, побутовими справами або оплатою необхідних послуг. Проте така підтримка буде стійкішою, якщо вона має зрозумілий формат і не руйнує фінансову стабільність молодшої сім’ї.
Замість необмеженого доступу до картки можна обрати практичніші варіанти:
- визначити фіксовану суму щомісячної допомоги, яку сім’я реально може собі дозволити;
- оплачувати конкретні необхідні рахунки або ліки без переказу готівки;
- складати список покупок і погоджувати великі витрати заздалегідь;
- допомогти літній людині навчитися користуватися банківським застосунком і планувати бюджет;
- розподілити підтримку між кількома родичами, якщо це можливо;
- у разі складних фінансових обставин звернутися до місцевих соціальних служб або профільних фахівців.
Саме такий шлях обрали Марина й Денис. Коли свекруха повідомила, що їй потрібні кошти на ремонт ванної кімнати, подружжя не погодилося одразу на кредит. Вони спершу з’ясували, що саме потребує термінового втручання. Виявилося, що необхідно усунути протікання труби, тоді як повне оновлення ванної можна запланувати поступово.
Це рішення не було відмовою від допомоги. Денис оплатив невідкладний ремонт, а Галина Петрівна почала відкладати частину коштів на майбутні зміни. Такий підхід підтримує гідність людини й водночас захищає сім’ю від необдуманих боргів.
Особисті накопичення у шлюбі: чому вони не суперечать партнерству
Після конфлікту Марина відкрила окремий рахунок для своїх заощаджень. Денис сприйняв це як недовіру, однак згодом зрозумів: особисті накопичення не означають відсутності любові чи спільних планів. Вони можуть бути важливою частиною фінансової безпеки кожного дорослого.
Партнерство не вимагає, щоб одна людина відмовилася від фінансової автономії. Навпаки, чітке розуміння того, які кошти є спільними, а які — особистими, зменшує ймовірність конфліктів. Для подружжя корисно заздалегідь домовитися про великі покупки, фінансову допомогу родичам, кредити, резервний фонд і довгострокові цілі.
У фінансово здоровій сім’ї немає потреби приховувати витрати або ставити партнера перед фактом. Якщо хтось із родичів просить значну суму, доречно обговорити це до переказу грошей. Особливо уважно варто ставитися до позик і кредитів: вони впливають на бюджет усієї родини, навіть якщо формально оформлені на одну людину.
Вибачення та нові правила: як відновлюється довіра
Зміни в родині Марини не сталися за один день. Денисові знадобився час, щоб визнати: він дозволяв матері користуватися коштами дружини, не беручи відповідальності за наслідки. Його вибачення було важливим не лише через слова, а й через подальші дії — спільне планування бюджету, чесні розмови та готовність самому обговорювати витрати з матір’ю.
Галина Петрівна також поступово змінила підхід. Замість вимоги оплатити новий холодильник вона попросила Марину допомогти порівняти моделі та ціни. Вона вже мала частину необхідної суми й хотіла зробити продуманий вибір. Така проста зміна формулювання відображає значно глибший зсув: від залежності й вимог — до самостійності та співпраці.
Коли свекруха вибачилася за образливі слова, Марина не зобов’язана була одразу забути неприємний досвід. Прийняти вибачення — особисте рішення. Проте щире визнання завданої образи може стати основою для більш безпечного спілкування в майбутньому.
Головний висновок: межі допомагають зберегти стосунки
Історія цієї сім’ї не про жадібність і не про боротьбу за владу. Вона про необхідність називати речі своїми іменами. Неконтрольований доступ до чужих грошей не є проявом турботи. Мовчання партнера не є нейтральною позицією. А здатність сказати «ні» не робить людину поганою.
Здорові сімейні стосунки тримаються на повазі, добровільності та відповідальності. Допомога близьким може бути теплою, щедрою й людяною, але вона має враховувати можливості того, хто її надає. Коли правила зрозумілі всім, зменшується кількість образ, фінансових сюрпризів і взаємних претензій.
Марина не відновила безмежний доступ свекрухи до своїх рахунків. Натомість родина поступово повернула те, що важливіше за будь-яку картку: можливість говорити чесно, планувати майбутнє та поважати право кожного дорослого самостійно розпоряджатися власним життям і коштами.
Джерела
- Бюро фінансового захисту споживачів — ресурси з планування бюджету
- MoneyHelper — поради щодо грошей, сім’ї та догляду за близькими
- Клініка Мейо — загальна інформація про керування стресом
- ВООЗ — інформація про зміцнення психічного здоров’я
- NHS — інформація про психологічну підтримку та розмовну терапію
Застереження: цей матеріал призначений виключно для розважальних цілей і не ґрунтується на реальних подіях.