Або даєш мені повний доступ до своїх рахунків, або продаєш квартиру: чоловік поставив ультиматум і не очікував почути слово «розлучення»
Фінансові питання нерідко стають серйозним випробуванням для подружніх пар. Особливо складно знайти спільне рішення, коли йдеться про житло, накопичення, кредити та майно, придбане одним із партнерів до шлюбу. Історія Вікторії та Антона показує, як обговорення «кращих житлових умов» може перетворитися на конфлікт через відсутність рівності, прозорих домовленостей і поваги до особистих меж.
Це не юридична консультація і не опис конкретної реальної справи, а узагальнений приклад ситуації, у якій партнери по-різному розуміють довіру, спільний бюджет і право ухвалювати рішення щодо власності. Водночас такі конфлікти мають практичне значення: вони допомагають зрозуміти, чому великі фінансові кроки потребують не тиску, а ретельного планування, документального оформлення та добровільної згоди кожної сторони.
Перший етап: ідея «квартири мрії»
Антон запропонував Вікторії продати її квартиру, додати частину її заощаджень і взяти іпотечний кредит на більш просторе житло. На його думку, подружжя могло б тимчасово пожити у його матері, поки триватиме продаж старої квартири та пошук нової.
Вікторія поставила цілком практичні запитання: скільки часу займе продаж, що станеться у разі зміни цін на ринку, де вони житимуть, якщо пошук нового об’єкта затягнеться, і яким буде реальний розмір кредиту після витрат на оформлення, переїзд та купівлю. Антон відповідав загальними словами, вважаючи, що головне — «наважитися».
Однак для Вікторії ситуація не була абстрактною. Квартиру вона придбала до шлюбу і самостійно виплатила за неї іпотеку. Тому продаж означав би не просто зміну адреси, а відмову від активу, який вона створювала власними зусиллями задовго до появи спільного сімейного плану.
За українським законодавством майно, набуте одним із подружжя до шлюбу, за загальним правилом є його особистою приватною власністю. Водночас майно, придбане під час шлюбу, зазвичай вважається спільною сумісною власністю, якщо інше не визначено законом або договором. Саме тому рішення щодо продажу дошлюбної квартири не може ґрунтуватися лише на бажанні другого з подружжя чи його родичів.
Чому продаж особистої квартири потребує особливої обережності
Купівля більшого житла може бути раціональною сімейною метою. Проте вона потребує точних розрахунків, а не лише оптимістичних припущень. Перед продажем квартири важливо оцінити її ринкову вартість, податки та обов’язкові платежі, комісії, витрати на нотаріальне оформлення, умови кредитування, страхування і можливі ризики затримки угоди.
Не менш важливо заздалегідь визначити, як саме буде оформлено нову нерухомість. Якщо один партнер вносить основну частину коштів від продажу свого особистого майна, а інший бере на себе майбутні платежі за кредитом, сторони мають право обговорити справедливу модель участі. Для цього можуть знадобитися незалежна юридична та фінансова консультації, письмові домовленості або шлюбний договір.
Фраза «ми ж сім’я» не замінює фінансового плану. Партнерство передбачає, що обидві людини розуміють ризики, добровільно погоджуються на умови та мають однакову можливість ставити запитання. Якщо один із партнерів уже все вирішив, а від іншого очікує тільки згоди, це не є рівноправним обговоренням.
Другий етап: небажане втручання родичів
Наступного дня після розмови з Антоном Вікторії зателефонувала його мати, Тамара Павлівна. Вона переконувала невістку, що в сім’ї не повинно бути фінансових «секретів» і що Антон має знати розмір її заощаджень та отримати доступ до рахунків.
Вікторія пояснила, що не приховує від чоловіка спільних витрат, побутового бюджету чи сімейних зобов’язань. Водночас особисті накопичення та доступ до банківського застосунку — інше питання. Відмова повідомляти паролі не означає автоматично відсутності довіри. Це може бути звичайною практикою фінансової безпеки.
Банки та регулятори регулярно нагадують клієнтам не передавати третім особам паролі, PIN-коди, одноразові коди підтвердження та інші засоби доступу до рахунків. Навіть у близьких стосунках передавання таких даних створює ризики несанкціонованих операцій, непорозумінь та проблем із доведенням обставин платежів. Безпечніша альтернатива — обговорити бюджет, відкрити окремий спільний рахунок для погоджених витрат або надати офіційні повноваження лише за потреби та після отримання професійної консультації.
Родичі можуть висловлювати думки й пропонувати допомогу, але остаточне рішення щодо майна та банківських рахунків належить їхньому власникові. Залучення батьків до розмови без згоди одного з партнерів часто ускладнює конфлікт: замість діалогу пари виникає тиск групи на одну людину.
Особисті межі та фінансова безпека в шлюбі
Поняття особистих меж не суперечить шлюбу. Навпаки, здорові межі допомагають зробити домовленості зрозумілими. Вони можуть стосуватися права на приватність, способу спілкування, розподілу домашньої праці, стосунків із родичами, витрат і великих покупок.
У фінансовій сфері межі можуть означати, що жоден партнер не бере кредити від імені іншого, не продає чи не рекламує його майно без дозволу, не вимагає паролів і не ухвалює значних рішень одноосібно. Це не прояв егоїзму, а спосіб захистити обох людей від поспішних дій та конфліктів.
Вікторія відчула потребу впорядкувати документи на квартиру, зберегти копії виписок і перевірити налаштування банківських сповіщень. Такі дії не обов’язково свідчать про намір припинити стосунки. Зберігати документи в безпечному місці, контролювати підключені пристрої та регулярно перевіряти контактні дані в банку — базові заходи цифрової й фінансової гігієни.
Третій етап: рішення, ухвалене без власниці
Через кілька днів Антон почав контактувати з рієлтором і обговорювати орієнтовну вартість квартири Вікторії, називаючи продаж спільним планом. Формально об’єкт ще не виставляли на продаж, проте для Вікторії це стало важливим сигналом: її позицію не сприймали як остаточну.
Пізніше Тамара Павлівна прийшла до подружжя разом із сином, аби повідомити про «сімейне рішення»: квартиру потрібно продати, а нове житло купити «для всіх». Вікторія знову наголосила, що не погоджується. Вона не заперечувала саму можливість обговорення майбутнього житла, але відмовлялася починати його з продажу своєї власності та передачі доступу до особистих рахунків.
Ключова проблема полягала не в бажанні мати трикімнатну квартиру. Таке бажання цілком зрозуміле для сім’ї, яка думає про майбутнє. Проблемою стала відсутність згоди та рівних правил. Антон очікував від Вікторії значного фінансового внеску, але не пропонував настільки ж прозорого плану щодо власних ресурсів, оформлення нерухомості й розподілу ризиків.
Спільний бюджет не означає повної втрати автономії
У сім’ях існують різні моделі управління грошима. Деякі пари повністю об’єднують доходи, інші залишають усі рахунки окремими, а багато хто обирає змішаний підхід: є спільний бюджет на житло, продукти, дітей і великі цілі, а також особисті кошти кожного партнера.
Жодна з цих моделей не є універсально правильною. Важливо, щоб вона була добровільною, зрозумілою та однаковою за принципами для обох людей. Якщо один партнер вимагає повної фінансової відкритості від іншого, але сам не готовий надати аналогічну інформацію, це створює нерівність у домовленостях.
Під час розмови Вікторія поставила просте запитання: якщо повний доступ до рахунків є доказом довіри, чи готовий Антон надати їй свої паролі й детально показати власні фінансові можливості? Чіткої відповіді вона не отримала. Така ситуація демонструє, чому принцип взаємності є важливим у фінансових рішеннях.
Як обговорювати купівлю житла без ультиматумів
Фахівці з фінансової грамотності зазвичай радять обговорювати великі сімейні витрати поетапно. Насамперед варто сформулювати спільну мету: чи справді потрібне нове житло зараз, чи можна відкласти купівлю, накопичити більший перший внесок або розглянути інші райони та формати нерухомості.
Далі доцільно зібрати перевірені дані: реальні ціни аналогічних об’єктів, доступні кредитні програми, щомісячні платежі, витрати на ремонт, резервний фонд та сценарії на випадок втрати доходу. Рішення не повинно спиратися лише на максимальну можливу суму кредиту. Родині важливо оцінити, чи залишаться кошти на повсякденні потреби, медицину, освіту, непередбачені витрати та заощадження.
Якщо для купівлі планують використати кошти від продажу особистого майна одного з партнерів, корисно до укладення угоди звернутися до незалежного юриста. Спеціаліст може пояснити правові наслідки обраного способу оформлення, допомогти належно зафіксувати домовленості та зменшити ризик майбутніх спорів.
Остання розмова і право сказати «ні»
Вікторія ще раз запропонувала Антону компромісний шлях: не продавати її квартиру, а обговорити конкретний, прозорий план спільного придбання житла, у якому обидва партнери роблять посильний внесок і заздалегідь погоджують юридичні умови.
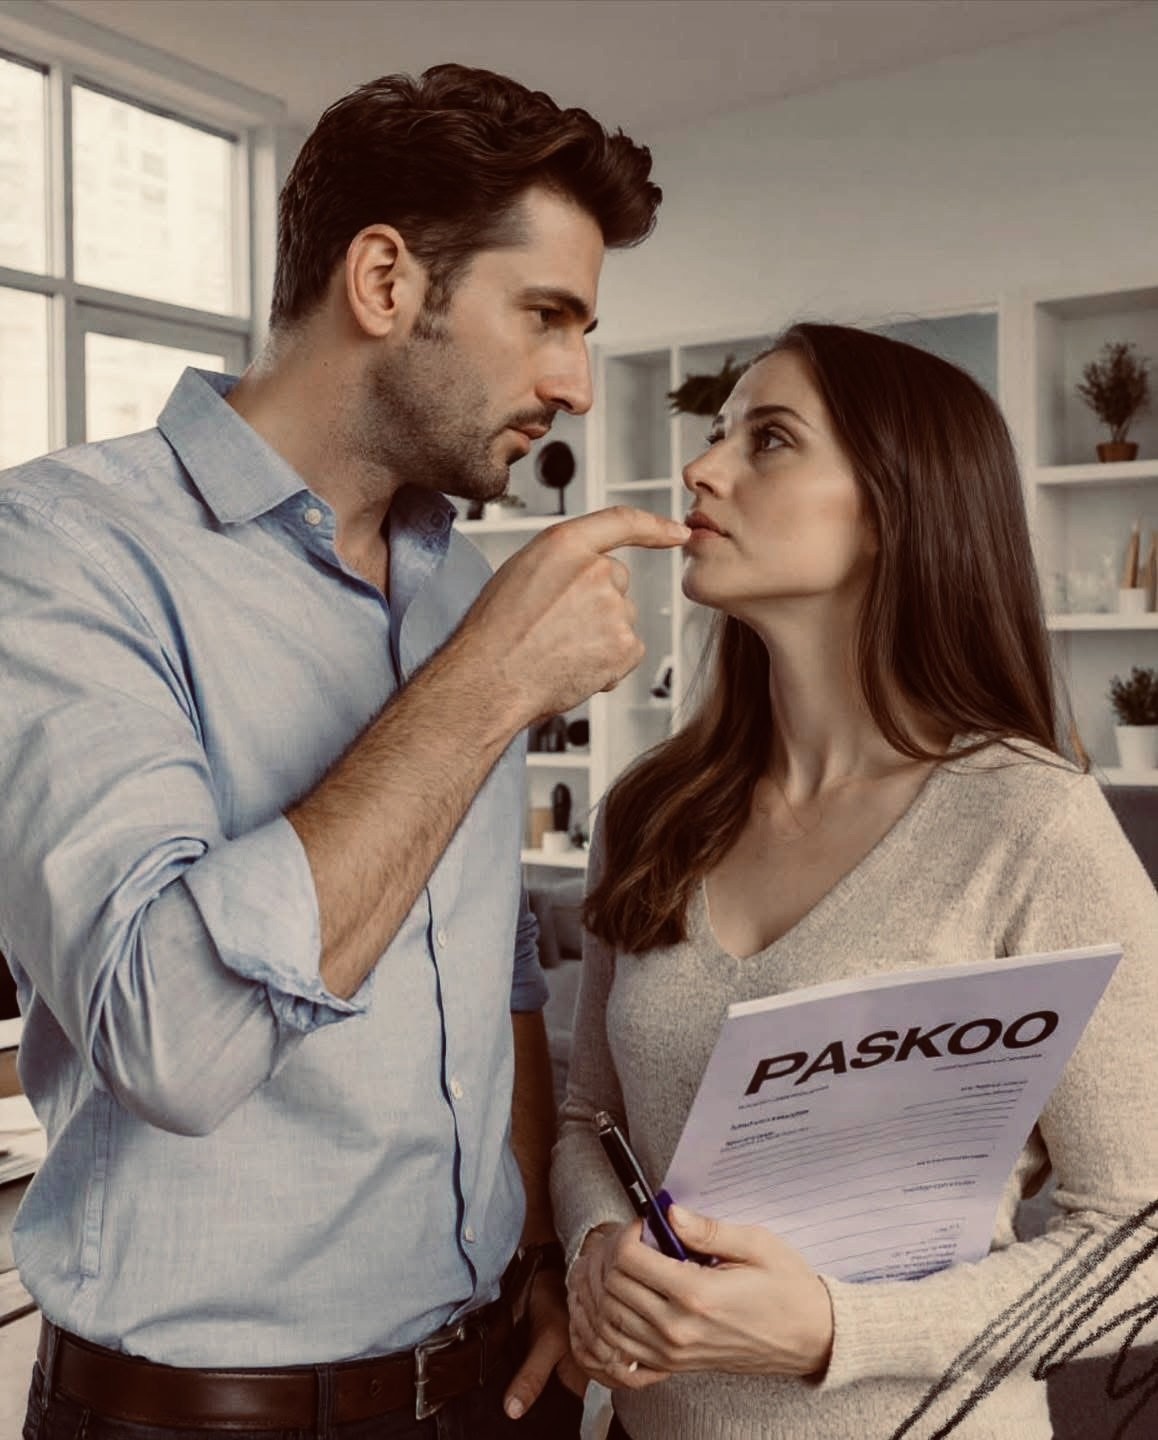
Проте Антон наполягав на іншому: або він має отримати повний доступ до її рахунків, або вона повинна продати квартиру. Ультиматум замінив переговори. Для Вікторії це стало не дискусією про метри квадратні, а питанням поваги до її права володіти майном, розпоряджатися власними коштами та самостійно давати згоду на важливі рішення.
У відповідь вона заговорила про розлучення. Це слово не обов’язково означає негайно ухвалене остаточне рішення, але воно може означати межу, після якої людина більше не готова приймати примус як норму. У складних сімейних конфліктах корисними можуть бути індивідуальна юридична консультація, допомога сімейного психолога або медіатора — за умови, що обидві сторони погоджуються на діалог без тиску.
Головний висновок: довіра потребує добровільності
Довіра в подружжі не вимірюється доступом до паролів і не доводиться продажем особистого майна. Вона формується через чесну розмову, взаємність, повагу до відмови та готовність шукати рішення, що враховує інтереси обох людей.
Спільне майбутнє можна планувати без знецінення того, що один із партнерів створив до шлюбу. Квартира, заощадження чи інші активи не мають ставати інструментом тиску. Коли йдеться про великі фінансові рішення, найбезпечніший шлях — перевірені розрахунки, незалежна професійна порада, юридична ясність і добровільна згода.
Джерела
- Верховна Рада України — Сімейний кодекс України
- Верховна Рада України — Цивільний кодекс України
- Національний банк України — захист прав споживачів фінансових послуг
- Національний банк України — поради щодо захисту від платіжного шахрайства
- Міністерство юстиції України — офіційна інформація та правові сервіси
Відмова від відповідальності: цей матеріал призначений виключно для розважальних цілей і не ґрунтується на реальних подіях.